Domain geld-geheimnis.de kaufen?
Wir ziehen mit dem Projekt
geld-geheimnis.de um.
Sind Sie am Kauf der Domain
geld-geheimnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geld-geheimnis.de kaufen?
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **

Ähnliche Suchbegriffe für Bewirtungskosten
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
Pöhlmann, Markus: Geheimnis und SicherheitGeheimnis und Sicherheit , Der Aufstieg militärischer Nachrichtendienste in Deutschland, Frankreich und Großbritannien 1871-1914 , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20240219, Produktform: Leinen, Titel der Reihe: Zeitalter der Weltkriege (DeGruyter Verlage)##, Autoren: Pöhlmann, Markus, Seitenzahl/Blattzahl: 264, Abbildungen: 4 b/w illustrations, 4 b/w maps, 10 b/w graphics, Themenüberschrift: HISTORY / Europe / General, Keyword: First World War; espionage; military history; secret services, Fachschema: Großbritannien / Geschichte, Politik, Gesellschaft, Recht~Deutsches Reich~Reich / Deutsches Reich, Fachkategorie: Europäische Geschichte, Region: Frankreich~Vereinigtes Königreich, Großbritannien~Deutschland, Zeitraum: 1870 bis 1879 n. Chr.~1880 bis 1889 n. Chr.~Deutschland: Zeitalter des Imperialismus (1890 bis 1914 n. Chr.)~1900 bis 1909 n. Chr.~Periode des Ersten Weltkrieges (ca. 1914 bis ca. 1918), Warengruppe: HC/Geschichte/Allgemeines/Lexika, Fachkategorie: Moderne Kriegsführung, Seitenanzahl: VIII, Seitenanzahl: 255, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 231, Breite: 159, Höhe: 23, Gewicht: 546, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Souverän Vermögen schützen, Ratgeber von Gerd Kommer, Olaf GierhakeVermögen sichern für die jetzige und die nächste Generation, finanziell unabhängig sein und bleiben. So lauten die Ziele, die wohlhabende Menschen in der zweiten Lebenshälfte bewegen. Gerade heute machen sich viele von ihnen Sorgen um ihr Eigentum. Gerd Kommer und Olaf Gierhake, beide selbst finanziell unabhängige Unternehmer, zeigen in diesem Schritt-für-Schritt-Ratgeber praxisnahe, wirksame Instrumente des Vermögensschutzes. Zur Senkung der Belastung mit Kosten und Steuern. Zur Reduktion politischer, volkswirtschaftlicher, steuerlicher, rechtlicher und marktbedingter Risiken. Einen überzeugenden Mehrwert liefern hier Familienstiftungen – und zwar für alle wichtigen Vermögensarten: liquide Investments, Immobilien und Unternehmensbeteiligungen. „Verlustängste nerven, machen krank. Deswegen dieses Buch für Vermögenserhalt, Asset Protection und Finanzrisikomanagement in schwierigen Zeiten. Anschaulich, konzentriert und auf den Punkt.“ Hans Kaspar von Schönfels, Chefredakteur Die Elite der Vermögensverwalter im deutschsprachigen Raum, Elite Report/Handelsblatt „Es ist sinnlos, über viele Jahre hinweg als Unternehmer Vermögen aufzubauen, um dann wieder vieles davon oder gar alles zu verlieren. Leider passiert das häufiger als man denkt. Was man zu diesem Thema wissen muss, findet sich in diesem Buch.“ Dr. Rainer Zitelmann, Immobilieninvestor, Bestsellerautor, mehrfacher Millionär.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Geld, Ratgeber von Karl HelfferichNatural-, Waren- oder Nutzgeld ist der Oberbegriff für Frühformen des Geldes. Diese Form des Geldes war früher weit verbreitet und in allen Kulturen und Epochen vorzufinden. Wertvolle, nützliche oder schöne Dinge, die dem täglichen Bedarf dienten, galten als allgemeines Äquivalent in Warenform für Handelsgüter aller Art. Beispiele für Formen des Natural-, Waren- oder Nutzgeldes sind Steingeld in Mikronesien, Ring- und Schmuckgeld in Neu-Guinea und im Süd-Pazifik, Schnecken- oder Muschelgeld in Afrika und China, Kleidergeld (beispielsweise Pelze) in Nordamerika und Metallgeld in allen Regionen. Ab ca. 1000 v. Chr. war Geld in Form von kleinen Messern und Spaten aus Bronze in der Gesellschaft des alten China im Einsatz, mit Bronzeguss-Repliken von Kaurimuscheln zuvor. Gegenwärtig scheint es noch so, dass die ersten produzierten Münzen separat voneinander in Indien, in China sowie in Städten rund um das Ägäische Meer in einer Zeit zwischen 700 und 500 vor Christus parallel hergestellt wurden. Während die Münzen aus der Ägäis gestempelt wurden (beheizt und gehämmert mit Insignien), wurden die indischen Münzen (aus dem Ganges-Tal) aus gestanzten Metallplatten hergestellt und die chinesischen Münzen (zuerst entwickelt in der Tiefebene) wurden mit Löchern in der Mitte aus einem Bronzeguss zusammen aufgereiht. Papiergeld entstand im 11. Jahrhundert in China als Stellvertreter für Münzgeld. In Europa wurde Papiergeld erst viel später eingeführt; so fand die erste Ausgabe von Papiergeld 1483 in Spanien statt, damals jedoch noch als (vorübergehender) Ersatz für fehlendes Münzgeld. Der Autor des vorliegenden Bandes Karl Helfferich (1872 -1924) war Wirtschaftswissenschaftler, Bankier und Politiker. Er entwarf 1923 den Plan einer Roggenwährung, der abgelehnt wurde, dessen wesentliche Merkmale aber im Plan für die Einführung der Rentenmark übernommen wurden. Nachdruck der Originalauflage von 1923.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **


Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
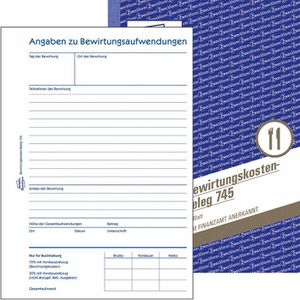
Avery, Formular, Formularbuch Bewirtungskosten-BelegDas Formularbuch für Bewirtungskosten-Belege von Avery Zweckform ist eine praktische Lösung für die Dokumentation von Bewirtungskosten. Es enthält 50 Originale, die durch Mikroperforation leicht abgetrennt werden können. Die Formulare sind in einem handlichen DIN A5-Format gestaltet und bieten ausreichend Platz für die notwendigen Angaben. Dank der Klebebindung sind die Blätter sicher zusammengehalten, während die Abheftlochung eine einfache Archivierung ermöglicht. Die Formulare sind sowohl mit der Hand als auch mit einer Schreibmaschine beschriftbar, was die Flexibilität bei der Nutzung erhöht. Dieses Formularbuch ist ideal für Unternehmen und Einzelpersonen, die ihre Bewirtungskosten effizient und ordentlich dokumentieren möchten. - Mikroperforation für einfaches Abtrennen der Belege - Klebebindung sorgt für eine sichere Zusammenhaltung der Blätter - Abheftlochung ermöglicht eine einfache Archivierung - Geeignet für Beschriftung mit Hand oder Schreibmaschine.79,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweckform Avery 745 Bewirtungskosten A5 50 BlattA5-Block mit 50 Bewirtungskostenbelegen Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Aus chlorfrei gebleichtem Papier weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt3,51 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Pöhlmann, Markus: Geheimnis und SicherheitGeheimnis und Sicherheit , Der Aufstieg militärischer Nachrichtendienste in Deutschland, Frankreich und Großbritannien 1871-1914 , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20240219, Produktform: Leinen, Titel der Reihe: Zeitalter der Weltkriege (DeGruyter Verlage)##, Autoren: Pöhlmann, Markus, Seitenzahl/Blattzahl: 264, Abbildungen: 4 b/w illustrations, 4 b/w maps, 10 b/w graphics, Themenüberschrift: HISTORY / Europe / General, Keyword: First World War; espionage; military history; secret services, Fachschema: Großbritannien / Geschichte, Politik, Gesellschaft, Recht~Deutsches Reich~Reich / Deutsches Reich, Fachkategorie: Europäische Geschichte, Region: Frankreich~Vereinigtes Königreich, Großbritannien~Deutschland, Zeitraum: 1870 bis 1879 n. Chr.~1880 bis 1889 n. Chr.~Deutschland: Zeitalter des Imperialismus (1890 bis 1914 n. Chr.)~1900 bis 1909 n. Chr.~Periode des Ersten Weltkrieges (ca. 1914 bis ca. 1918), Warengruppe: HC/Geschichte/Allgemeines/Lexika, Fachkategorie: Moderne Kriegsführung, Seitenanzahl: VIII, Seitenanzahl: 255, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 231, Breite: 159, Höhe: 23, Gewicht: 546, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Bewirtungskosten
-
Souverän Vermögen schützen, Ratgeber von Gerd Kommer, Olaf GierhakeVermögen sichern für die jetzige und die nächste Generation, finanziell unabhängig sein und bleiben. So lauten die Ziele, die wohlhabende Menschen in der zweiten Lebenshälfte bewegen. Gerade heute machen sich viele von ihnen Sorgen um ihr Eigentum. Gerd Kommer und Olaf Gierhake, beide selbst finanziell unabhängige Unternehmer, zeigen in diesem Schritt-für-Schritt-Ratgeber praxisnahe, wirksame Instrumente des Vermögensschutzes. Zur Senkung der Belastung mit Kosten und Steuern. Zur Reduktion politischer, volkswirtschaftlicher, steuerlicher, rechtlicher und marktbedingter Risiken. Einen überzeugenden Mehrwert liefern hier Familienstiftungen – und zwar für alle wichtigen Vermögensarten: liquide Investments, Immobilien und Unternehmensbeteiligungen. „Verlustängste nerven, machen krank. Deswegen dieses Buch für Vermögenserhalt, Asset Protection und Finanzrisikomanagement in schwierigen Zeiten. Anschaulich, konzentriert und auf den Punkt.“ Hans Kaspar von Schönfels, Chefredakteur Die Elite der Vermögensverwalter im deutschsprachigen Raum, Elite Report/Handelsblatt „Es ist sinnlos, über viele Jahre hinweg als Unternehmer Vermögen aufzubauen, um dann wieder vieles davon oder gar alles zu verlieren. Leider passiert das häufiger als man denkt. Was man zu diesem Thema wissen muss, findet sich in diesem Buch.“ Dr. Rainer Zitelmann, Immobilieninvestor, Bestsellerautor, mehrfacher Millionär.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Geld, Ratgeber von Karl HelfferichNatural-, Waren- oder Nutzgeld ist der Oberbegriff für Frühformen des Geldes. Diese Form des Geldes war früher weit verbreitet und in allen Kulturen und Epochen vorzufinden. Wertvolle, nützliche oder schöne Dinge, die dem täglichen Bedarf dienten, galten als allgemeines Äquivalent in Warenform für Handelsgüter aller Art. Beispiele für Formen des Natural-, Waren- oder Nutzgeldes sind Steingeld in Mikronesien, Ring- und Schmuckgeld in Neu-Guinea und im Süd-Pazifik, Schnecken- oder Muschelgeld in Afrika und China, Kleidergeld (beispielsweise Pelze) in Nordamerika und Metallgeld in allen Regionen. Ab ca. 1000 v. Chr. war Geld in Form von kleinen Messern und Spaten aus Bronze in der Gesellschaft des alten China im Einsatz, mit Bronzeguss-Repliken von Kaurimuscheln zuvor. Gegenwärtig scheint es noch so, dass die ersten produzierten Münzen separat voneinander in Indien, in China sowie in Städten rund um das Ägäische Meer in einer Zeit zwischen 700 und 500 vor Christus parallel hergestellt wurden. Während die Münzen aus der Ägäis gestempelt wurden (beheizt und gehämmert mit Insignien), wurden die indischen Münzen (aus dem Ganges-Tal) aus gestanzten Metallplatten hergestellt und die chinesischen Münzen (zuerst entwickelt in der Tiefebene) wurden mit Löchern in der Mitte aus einem Bronzeguss zusammen aufgereiht. Papiergeld entstand im 11. Jahrhundert in China als Stellvertreter für Münzgeld. In Europa wurde Papiergeld erst viel später eingeführt; so fand die erste Ausgabe von Papiergeld 1483 in Spanien statt, damals jedoch noch als (vorübergehender) Ersatz für fehlendes Münzgeld. Der Autor des vorliegenden Bandes Karl Helfferich (1872 -1924) war Wirtschaftswissenschaftler, Bankier und Politiker. Er entwarf 1923 den Plan einer Roggenwährung, der abgelehnt wurde, dessen wesentliche Merkmale aber im Plan für die Einführung der Rentenmark übernommen wurden. Nachdruck der Originalauflage von 1923.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Einmaleins der Immobilien-Investition, Ratgeber von Michael PeterDas Einmaleins der Immobilien-Investition beschreibt, warum gut ausgewählte Wohnimmobilien so phänomenal lukrativ sind. Sie erfahren, wie auch Sie Ihren Wohlstand durch Anlageimmobilien oder eine selbst genutzte Wohnimmobilie mehren können. Die Immobilie stellt heutzutage den wichtigsten Baustein beim Aufbau von Wohlstand und persönlicher Unabhängigkeit dar. Die Rente ist nicht mehr sicher. Sparkonto, Lebensversicherung, Riester usw. liefern unterirdische Verzinsungen. Aktien sind riskantes Wettgeschäft für Wohlhabende. Und dann lauert auch noch die Inflation darauf, Ihr Geld zu entwerten. Auch Immobilien sind nicht frei von Nachteilen und Risiken. Doch unter den verfügbaren Alternativen sind sie die mit Abstand beste Wahl für den langfristigen Vermögensaufbau. Jeder kann lernen, klug in Immobilien zu investieren. Die Überlegungen und Abläufe sind im Übrigen dieselben, egal, ob es um den.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
-
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.